JurnalLugas.Com – Pegawai dengan penghasilan tetap memiliki pilihan pembiayaan untuk memenuhi kebutuhan keuangan melalui fasilitas BRIGuna dari PT Bank Rakyat Indonesia (Persero) Tbk.
Produk pinjaman ini menyasar karyawan aktif yang menerima gaji secara rutin, dengan pembayaran angsuran melalui mekanisme yang disesuaikan kemampuan finansial peminjam.
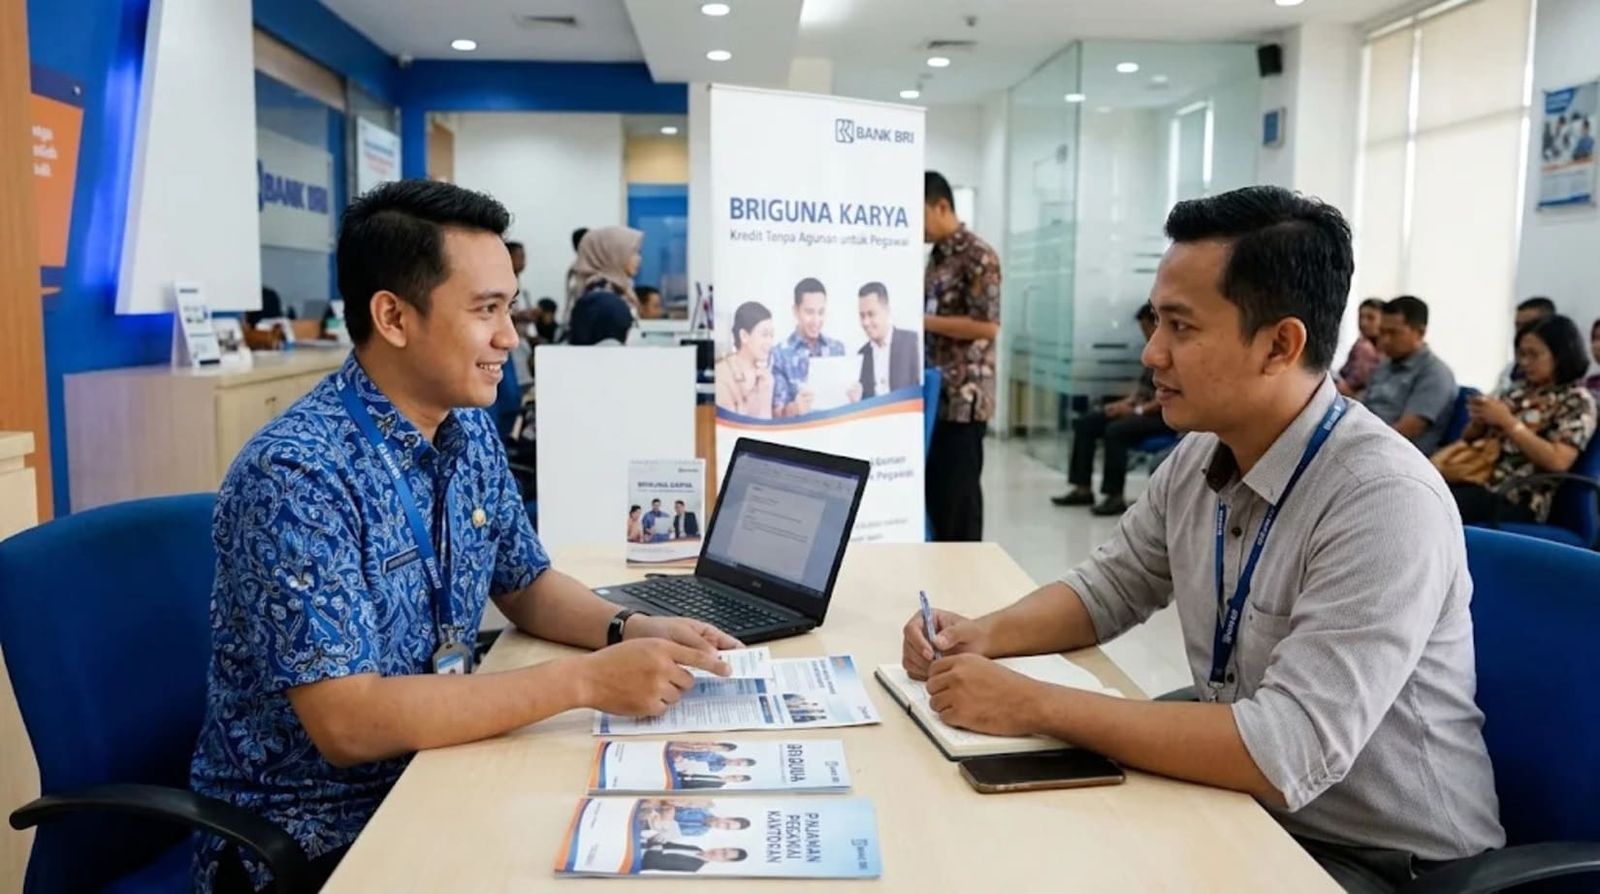
Salah satu jenisnya adalah BRIGuna Karya atau BRI Multiguna Karya. Fasilitas ini dapat digunakan untuk berbagai kebutuhan, mulai dari keperluan rumah tangga, pendidikan, renovasi rumah, hingga kebutuhan konsumtif lainnya.
Dalam penjelasan produk resminya, BRI menyebut BRIGuna Karya sebagai fasilitas kredit bagi karyawan berpenghasilan tetap yang menggunakan sistem pembayaran gaji melalui rekening payroll BRI.
Skema tersebut membuat status pekerjaan dan kepastian penghasilan menjadi bagian penting dalam proses pengajuan.
Namun, calon debitur tetap harus melewati pemeriksaan dokumen serta analisis kredit sebelum permohonan disetujui.
Siapa yang Bisa Mengajukan BRIGuna?
BRIGuna Karya ditujukan bagi pegawai aktif yang mempunyai penghasilan tetap. Calon peminjam harus berstatus warga negara Indonesia dan memenuhi ketentuan usia yang ditetapkan bank.
Berdasarkan informasi produk BRI, usia minimal pengajuan umumnya 21 tahun. Khusus calon nasabah CASN, ASN, TNI, dan Polri, batas usia minimal yang dicantumkan adalah 18 tahun.
Syarat penting lainnya adalah gaji dibayarkan melalui rekening BRI. Instansi atau perusahaan tempat calon debitur bekerja juga harus memiliki perjanjian kerja sama dengan BRI.
Dengan demikian, tidak semua pekerja bergaji tetap otomatis memenuhi persyaratan. Status kepegawaian, kerja sama perusahaan, serta hasil penilaian bank tetap menentukan kelayakan pengajuan.
Tenor Pinjaman Bisa Sampai 15 Tahun
Salah satu fitur BRIGuna Karya adalah pilihan jangka waktu pembayaran yang relatif panjang. Dalam informasi produk BRI, tenor kredit dapat mencapai 180 bulan atau 15 tahun, dengan penyesuaian terhadap sisa masa kerja maupun perjanjian kerja.
BRI juga mencantumkan fasilitas tanpa agunan untuk produk BRI Multiguna Karya. Meski demikian, ketentuan kredit dan kemampuan membayar tetap menjadi pertimbangan dalam persetujuan pinjaman.
Untuk program khusus menjelang HUT ke-131 BRI, bank tersebut menawarkan suku bunga mulai 0,68 persen per bulan bagi kelompok tertentu, termasuk ASN, anggota TNI dan Polri, serta pegawai BUMN.
Program yang berlangsung pada 1 Oktober hingga 31 Desember 2026 itu juga mencakup fasilitas pengajuan pinjaman baru, pengalihan kredit dari bank lain atau take over, serta penambahan pinjaman atau suplesi.
Khusus pengalihan pinjaman, BRI menawarkan pembebasan biaya provisi dan administrasi. Sementara untuk pinjaman baru dan suplesi, biaya provisi disebut mulai 0,31 persen dari plafon dan biaya administrasi mulai Rp100.000.
Ketentuan bunga dan tenor berbeda menurut kategori pekerjaan. Dalam program tersebut, tenor maksimal 15 tahun berlaku bagi ASN, TNI, Polri, dan pegawai BUMN. Untuk karyawan swasta dan PPPK, tenor maksimal lima tahun, dengan penyesuaian bagi PPPK terhadap sisa masa perjanjian kerja.
BRI menegaskan suku bunga yang ditampilkan merupakan angka terendah. Besaran yang diterima pemohon tetap mengikuti hasil analisis bank dan ketersediaan kuota program.
Dokumen yang Perlu Disiapkan
Sebelum mengajukan BRIGuna, calon debitur perlu menyiapkan dokumen sebagai bahan pemeriksaan bank.
Dokumen yang tercantum dalam ringkasan informasi produk BRIGuna Karya antara lain:
- Fotokopi KTP pemohon.
- Fotokopi NPWP pribadi.
- Surat keputusan pengangkatan pertama sebagai pegawai atau SK terakhir, baik dalam bentuk fisik maupun digital.
- Fotokopi buku tabungan rekening payroll BRI.
Untuk pengajuan program take over, calon debitur juga perlu menyiapkan informasi pinjaman dari bank sebelumnya.
BRI dapat meminta dokumen tambahan sesuai status pekerjaan, ketentuan program, dan hasil pemeriksaan awal.
Cara Mengajukan Pinjaman BRIGuna
Pengajuan dapat dilakukan melalui unit kerja BRI. Calon debitur bisa mendatangi kantor cabang, kantor cabang pembantu, atau BRI Unit untuk berkonsultasi dengan petugas yang menangani kredit BRI Multiguna.
Tahapan pengajuan secara umum meliputi:
- Mendatangi kantor BRI dan menyampaikan rencana pengajuan pinjaman.
- Menyiapkan identitas, dokumen kepegawaian, serta bukti penghasilan.
- Mengisi data dan formulir pengajuan sesuai arahan petugas.
- Menunggu pemeriksaan dokumen dan analisis kelayakan kredit.
- Menandatangani perjanjian kredit apabila permohonan disetujui.
Setelah persetujuan dan penandatanganan perjanjian, dana akan dicairkan ke rekening BRI sesuai ketentuan yang berlaku.
BRI juga menyediakan informasi dan layanan melalui Contact BRI di nomor 1500017.
Perhatikan Bunga, Denda, dan Kemampuan Membayar
Kemudahan memperoleh pinjaman perlu diimbangi perhitungan kemampuan membayar. Calon debitur sebaiknya tidak hanya melihat besarnya dana yang bisa diperoleh, tetapi juga menghitung total angsuran selama masa kredit.
Dalam ringkasan informasi produk, BRI mencantumkan risiko berupa denda apabila pembayaran angsuran terlambat. Pelunasan sebelum jatuh tempo juga dapat dikenai penalti sesuai perjanjian kredit.
Selain itu, terdapat biaya provisi, administrasi, dan premi asuransi yang besarannya mengikuti ketentuan produk maupun hasil pengajuan.
Karena itu, sebelum menandatangani perjanjian, calon nasabah perlu meminta rincian tertulis mengenai bunga, jumlah angsuran, biaya tambahan, ketentuan pelunasan dipercepat, serta total kewajiban hingga kredit berakhir.
BRIGuna dapat menjadi salah satu alternatif pembiayaan bagi pegawai berpenghasilan tetap.
Namun, keputusan mengambil pinjaman sebaiknya didasarkan pada kebutuhan yang jelas dan kemampuan keuangan jangka panjang, bukan semata-mata karena tersedianya plafon kredit.
Baca berita lainnya di JurnalLugas.Com
(Endarto)

Dapatkan informasi berita terbaru, aktual dan terpercaya langsung di WhatsApp Anda.